Příjmy z pronájmu bytu nebo domu spadají podle § 9 zákona o daních z příjmů do samostatného základu daně. Výdaje můžete uplatnit dvěma způsoby — paušálem, nebo ve skutečné výši. Volba rozhodne, kolik nakonec na dani zaplatíte.
Paušální výdaje 30 %
Nejjednodušší cesta: od příjmů z nájmu odečtete 30 % jako výdaje, bez dokládání. Paušál je zastropovaný na 600 000 Kč ročně.
- Nemusíte schovávat účtenky ani vést podrobnou evidenci.
- Hodí se, když máte nízké reálné náklady — byt bez hypotéky a bez velkých oprav.
- Nelze kombinovat se skutečnými výdaji u téhož druhu příjmu.
Skutečné výdaje
Uplatníte reálné náklady spojené s pronájmem. Patří sem zejména:
- odpisy nemovitosti,
- úroky z hypotéky na pořízení bytu,
- opravy a údržba,
- pojištění nemovitosti,
- daň z nemovitých věcí,
- příspěvky do fondu oprav a správa SVJ,
- energie, pokud je hradí pronajímatel.
Podmínkou je evidence — schovávejte faktury a doklady.
Jak se rozhodnout
Spočítejte obě varianty. Když máte hypotéku a uplatňujete odpisy, skutečné výdaje často výrazně převýší 30% paušál. U dávno splaceného bytu bez velkých oprav bývá naopak výhodnější paušál.
Příklad: roční nájem 180 000 Kč. Paušál = výdaje 54 000 Kč. Skutečné výdaje (úroky 60 000 + odpis 25 000 + pojištění a daň 8 000 = 93 000 Kč) dají nižší základ daně, tedy nižší daň.
Časté chyby
- Míchání paušálu a skutečných výdajů u jednoho příjmu.
- Zapomenuté odpisy — často největší položka.
- Neuplatněné úroky z hypotéky.
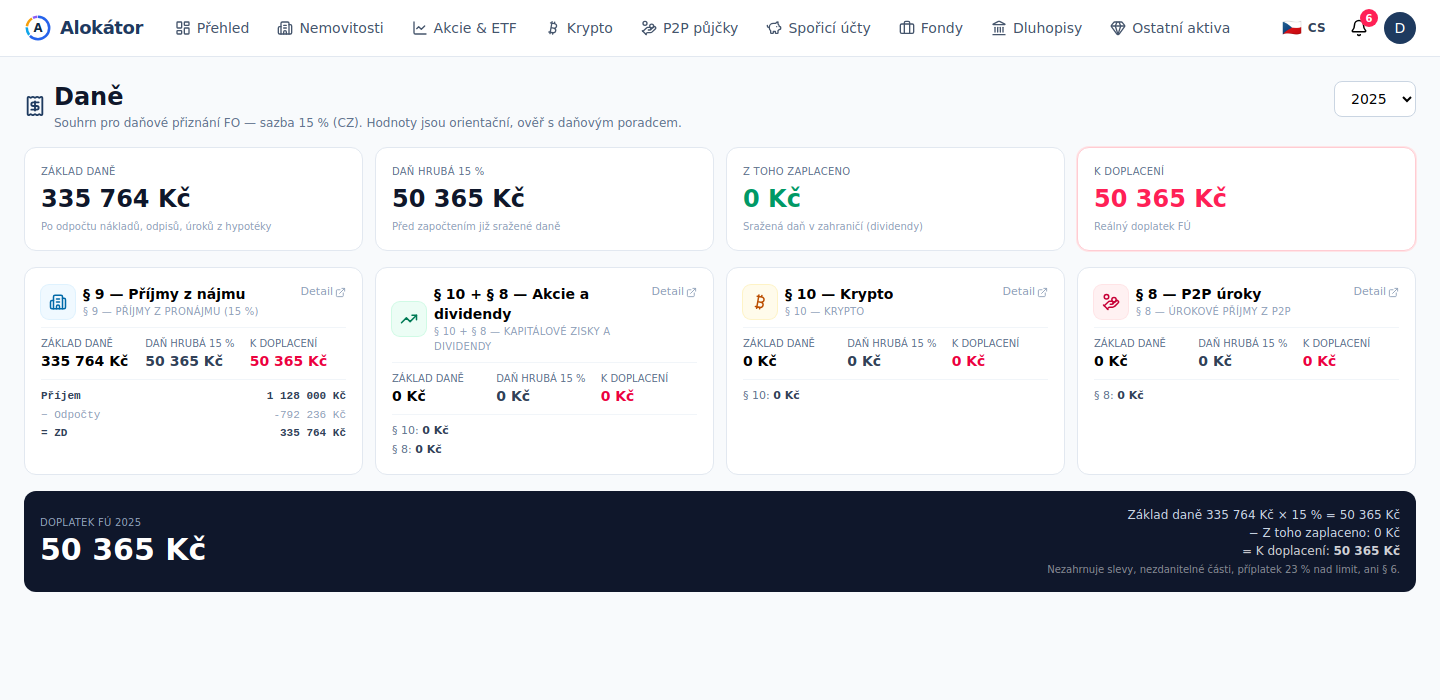
Alokátor spočítá obě varianty za vás a doporučí tu výhodnější. Vyzkoušejte ho zdarma.
Informace mají orientační charakter a nejde o daňové poradenství. Konkrétní situaci konzultujte s daňovým poradcem.